

Table of Contents

Ketika memilih solusi pembayaran online, Anda mungkin menemukan dua istilah yang terdengar mirip, yaitu payment gateway dan payment aggregator.
Keduanya sama-sama dapat membantu merchant menerima pembayaran digital, tetapi cara kerja dan hubungan dengan merchant bisa berbeda. Payment gateway lebih berfokus pada menghubungkan sistem merchant dengan infrastruktur pembayaran, sedangkan payment aggregator memungkinkan banyak merchant menerima pembayaran melalui satu platform atau layanan.
Perbedaan ini mungkin tidak terlalu terasa ketika Anda baru mulai menerima pembayaran. Namun, seiring transaksi bertambah, perbedaan dalam merchant relationship, settlement, compliance, dan risk bisa menjadi semakin penting.
Payment Gateway vs Payment Aggregator: Apa Bedanya Secara Singkat?
Cara paling mudah membedakannya adalah dengan melihat peran masing-masing.
Payment gateway berfungsi sebagai penghubung antara sistem pembayaran merchant dan infrastruktur pembayaran. Payment gateway membantu meneruskan informasi transaksi, mengamankan data pembayaran, dan mengembalikan status transaksi kepada merchant.
Sementara itu, payment aggregator menyediakan akses pembayaran kepada banyak merchant melalui satu platform. Merchant dapat memanfaatkan infrastruktur dan metode pembayaran yang sudah tersedia tanpa harus membangun hubungan teknis dan operasional secara terpisah dengan setiap jaringan pembayaran.
Sederhananya:
- Payment Gateway: menghubungkan transaksi.
- Payment Aggregator: menggabungkan akses pembayaran untuk banyak merchant.
Dalam praktiknya, satu penyedia pembayaran juga dapat menyediakan fungsi payment gateway sekaligus aggregation. Karena itu, istilah dan struktur layanan dapat berbeda antara satu provider dengan provider lainnya.
Baca Juga: Payment Gateway vs Payment Processor: Perbedaan Fungsi, Alur, dan Perannya
Payment Gateway: Penghubung Transaksi Merchant ke Sistem Pembayaran
Ketika customer melakukan checkout, informasi pembayaran dikirim melalui payment gatewa untuk diteruskan ke sistem yang memproses transaksi. Setelah mendapatkan respons, hasil transaksi kemudian dikirim kembali ke merchant.
Payment gateway biasanya berhubungan dengan kebutuhan seperti:
- Payment page atau checkout.
- Integrasi API.
- Pengiriman data transaksi secara aman.
- Koneksi ke berbagai metode pembayaran.
- Penerimaan status transaksi.
- Notifikasi atau callback ke sistem merchant.
Karena itu, payment gateway sangat berkaitan dengan integrasi dan transaction flow.
Misalnya, merchant memiliki website sendiri dan ingin membuat proses pembayaran yang terintegrasi dengan sistem order. Merchant dapat menggunakan API payment gateway agar sistemnya dapat membuat transaksi, menerima respons pembayaran, dan memperbarui status order secara otomatis.
Dalam konteks ini, payment gateway tidak berarti merchant harus membangun seluruh infrastruktur pembayaran dari nol. Provider dapat menyediakan koneksi dan teknologi yang dibutuhkan agar merchant dapat terhubung dengan ekosistem pembayaran.
Payment Aggregator: Satu Akses untuk Banyak Merchant
Payment aggregator memiliki pendekatan yang berbeda. Alih-alih setiap merchant harus memiliki koneksi atau hubungan sendiri dengan berbagai pihak dalam ekosistem pembayaran, aggregator menyediakan satu layanan yang dapat digunakan oleh banyak merchant.
Bayangkan sebuah pusat perbelanjaan. Daripada setiap toko harus membangun seluruh fasilitas pembayaran sendiri, ada satu sistem yang menyediakan akses pembayaran untuk berbagai toko di dalamnya.
Model seperti ini membuat onboarding merchant dapat menjadi lebih sederhana.
Payment aggregator dapat menyediakan:
- Berbagai metode pembayaran dalam satu layanan.
- Infrastruktur pembayaran yang sudah tersedia.
- Onboarding merchant.
- Pemrosesan transaksi.
- Settlement kepada merchant.
- Pengelolaan risiko dan compliance sesuai model layanan.
Alur Pembayaran Payment Gateway vs Payment Aggregator
Untuk lebih memahami perbedaannya, mari pahami sudut pandang dari transaction flow atau alur pembayarannya.
Payment Gateway
Pada gambaran sederhana, alurnya dapat terlihat seperti:
Customer → Merchant → Payment Gateway → Payment Network/Processor → Issuer
Payment gateway menjadi penghubung dari sistem merchant menuju infrastruktur pembayaran. Setelah transaksi mendapatkan respons, statusnya diteruskan kembali sehingga merchant dapat mengetahui apakah pembayaran berhasil atau gagal.
Payment Aggregator
Pada model payment aggregator, alurnya dapat digambarkan sebagai:
Customer → Merchant → Payment Aggregator → Payment Network/Processor → Issuer
Sekilas memang terlihat hampir sama. Perbedaannya bukan selalu pada bentuk alur transaksinya, tetapi pada struktur hubungan dan pengelolaan di belakangnya.
Aggregator mengelola akses pembayaran untuk banyak merchant melalui satu platform. Karena itu, proses onboarding, transaction management, risk management, dan settlement dapat dikelola dalam kerangka aggregation tersebut.
Settlement pada Payment Gateway vs Payment Aggregator
Setelah transaksi berhasil, pekerjaan belum selesai. Dana yang dibayarkan customer harus masuk ke merchant melalui proses settlement.
Pada model payment gateway, payment gateway terutama berperan pada sisi teknologi dan koneksi transaksi. Proses settlement dapat melibatkan acquirer atau pihak pembayaran lain sesuai struktur layanan.
Pada model payment aggregator, provider dapat mengelola settlement kepada merchant berdasarkan hubungan dan mekanisme yang digunakan dalam platform aggregator.
Bagi merchant, beberapa hal yang perlu diperhatikan adalah:
- Kapan dana masuk ke rekening.
- Berapa lama settlement berlangsung.
- Apakah settlement dilakukan secara otomatis.
- Apakah ada minimum atau jadwal settlement tertentu.
- Bagaimana biaya transaksi diperhitungkan.
- Bagaimana refund dan transaksi gagal ditangani.
Compliance, Risk, dan Tanggung Jawab Merchant
Pembayaran digital tidak hanya berkaitan dengan teknologi. Ada pula aspek compliance, security, fraud, dan risk management yang perlu diperhatikan untuk keamanan bisnis.
Dalam model payment aggregator, provider biasanya memiliki proses onboarding dan mekanisme risk management yang berlaku bagi merchant yang menggunakan platformnya. Hal ini dapat membuat proses mulai menerima pembayaran menjadi lebih praktis bagi merchant.
Namun, merchant tetap perlu memenuhi persyaratan yang ditetapkan provider dan regulasi yang berlaku.
Sementara itu, merchant yang menggunakan solusi payment gateway juga perlu memperhatikan bagaimana sistem mereka mengelola data pembayaran, credential, integrasi API, dan keamanan lingkungan mereka sendiri.
Anda juga perlu pertimbangkan:
- Bagaimana proses onboarding merchant?
- Bagaimana verifikasi dan KYC dilakukan?
- Bagaimana fraud dan transaksi mencurigakan ditangani?
- Bagaimana data pembayaran diamankan?
- Siapa yang bertanggung jawab pada setiap tahap transaksi?
- Bagaimana dispute, refund, dan chargeback ditangani jika relevan?
Semakin besar volume transaksi dan semakin kompleks model bisnis Anda, semakin penting memahami bagian ini.
Kapan Perbedaan Ini Benar-Benar Penting bagi Merchant?
Jika Anda hanya membutuhkan cara praktis untuk menerima pembayaran online, hal yang lebih penting adalah apakah provider menawarkan metode pembayaran, integrasi, settlement, keamanan, dan dukungan yang sesuai dengan kebutuhan Anda.
Perbedaan tersebut mulai terasa ketika bisnis Anda berkembang dan membutuhkan:
Integrasi yang Lebih Fleksibel
Bisnis dengan sistem atau aplikasi sendiri mungkin membutuhkan API dan kontrol lebih besar terhadap payment flow.
Banyak Metode Pembayaran
Jika customer menggunakan berbagai metode pembayaran, menggunakan satu provider yang menyediakan banyak pilihan dapat menyederhanakan pengelolaan.
Volume Transaksi yang Lebih Besar
Semakin banyak transaksi, semakin penting reliability, monitoring, settlement, reconciliation, dan dukungan ketika terjadi masalah.
Model Bisnis yang Kompleks
Marketplace, platform, subscription business, atau bisnis dengan banyak seller dapat memiliki kebutuhan pembayaran yang berbeda dibandingkan merchant biasa.
Kebutuhan Compliance yang Lebih Detail
Ketika bisnis berkembang, struktur merchant relationship, onboarding, risk management, dan settlement dapat menjadi bagian penting dalam pemilihan provider.
Integrasi dengan DOKU Payment Gateway: Satu Solusi untuk Berbagai Kebutuhan Pembayaran
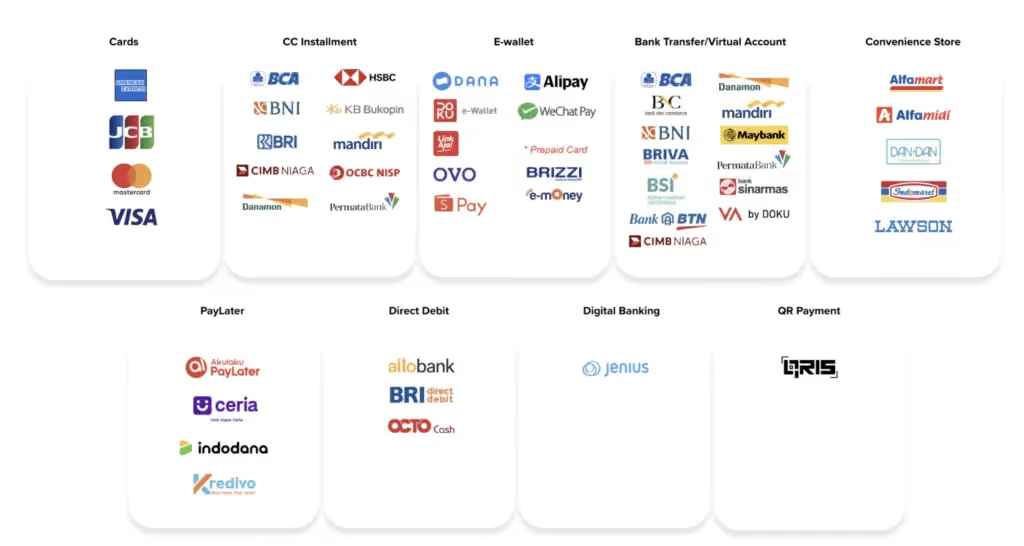
Memilih payment gateway bukan hanya soal menerima pembayaran, tetapi juga bagaimana Anda dapat mengintegrasikan berbagai metode pembayaran dengan aman, fleksibel, dan mudah dikelola. DOKU Payment Gateway menyediakan pilihan integrasi untuk berbagai kebutuhan, termasuk DOKU Checkout, DOKU Direct API, DOKU Plugin, DOKU Payment Link, dan DOKU Digital Catalog, serta Sandbox untuk menguji integrasi sebelum digunakan.
Dengan 45+ metode pembayaran, Anda dapat menerima pembayaran melalui Virtual Account, kartu, e-wallet, QRIS, dan berbagai metode pembayaran digital lainnya dalam satu layanan.
Pilihan produknya juga dapat disesuaikan dengan kebutuhan Anda:
- DOKU Checkout — halaman pembayaran siap pakai dengan opsi kustomisasi.
- DOKU Direct API — integrasi yang lebih fleksibel untuk kebutuhan pembayaran kustom.
- DOKU Plugin — plugin untuk integrasi pembayaran dengan platform e-commerce.
- DOKU Payment Link — menerima pembayaran melalui tautan tanpa perlu membangun integrasi teknis.
- DOKU Digital Catalog — menampilkan produk sekaligus menyediakan pembayaran online.
Fitur seperti customized checkout, notifikasi transaksi, status pembayaran, custom field, custom note, serta pengujian melalui Sandbox membantu Anda mengelola payment flow sesuai kebutuhan bisnis.
Dengan pengalaman sejak 2007, customer service 24/7, serta kredensial seperti PJP Kategori 1, PCI DSS, dan ISO/IEC 27001, DOKU hadir sebagai mitra pembayaran, bukan sekadar penyedia layanan, untuk mendukung kebutuhan pembayaran bisnis Anda.
Siap mulai menggunakan DOKU Payment Gateway? Anda dapat melakukan registrasi secara mandiri di DOKU Registration atau menghubungi tim Sales DOKU untuk mendapatkan rekomendasi solusi yang sesuai dengan kebutuhan bisnis Anda.
FAQ tentang Payment Gateway & Payment Aggregator
Apa perbedaan payment gateway dengan payment aggregator?
Payment gateway terutama berfungsi menghubungkan sistem merchant dengan infrastruktur pembayaran. Payment aggregator menyediakan akses ke berbagai layanan pembayaran untuk banyak merchant melalui satu platform.
Apakah payment gateway dan payment aggregator sama?
Tidak selalu. Keduanya memiliki fungsi dan model hubungan merchant yang berbeda, meskipun satu penyedia dapat menawarkan fungsi payment gateway dan payment aggregator sekaligus.
Apakah payment aggregator lebih mudah digunakan?
Dari sisi onboarding dan akses ke berbagai metode pembayaran, model payment aggregator dapat lebih praktis karena merchant tidak perlu membangun hubungan terpisah dengan setiap pihak pembayaran. Namun, kemudahan aktual bergantung pada provider dan kebutuhan bisnis.
Apakah merchant tetap membutuhkan payment gateway jika menggunakan payment aggregator?
Tidak selalu sebagai layanan yang terpisah. Dalam banyak solusi, fungsi payment gateway dapat menjadi bagian dari infrastruktur payment aggregator sehingga merchant cukup menggunakan satu integrasi.
Apakah payment gateway dan payment aggregator memengaruhi settlement?
Bisa. Struktur hubungan dan model layanan provider dapat menentukan bagaimana settlement dikelola, termasuk jadwal, rekening tujuan, biaya, dan proses rekonsiliasi.
Mana yang lebih cocok untuk merchant?
Tidak ada satu jawaban untuk semua bisnis. Merchant sebaiknya mempertimbangkan metode pembayaran, kebutuhan integrasi, settlement, compliance, security, volume transaksi, dan tingkat kontrol yang dibutuhkan sebelum memilih solusi.


