

Table of Contents

Ketika Anda melakukan pembayaran digital, transaksi yang terlihat sederhana sebenarnya melewati beberapa sistem di belakang layar. Ada sistem yang menghubungkan merchant dengan layanan pembayaran, ada pula yang bertugas mengarahkan transaksi ke jalur yang tepat.
Dua istilah yang sering muncul dalam konteks ini adalah payment gateway dan payment switching.
Keduanya sama-sama penting dalam ekosistem pembayaran, tetapi memiliki peran yang berbeda. Lalu, apa perbedaan payment gateway dengan payment switching? Di mana posisi masing-masing dalam transaction flow, simak selengkapnya berikut ini.
Apa itu Payment Gateway dan Apa Fungsinya?
Payment gateway adalah teknologi yang menghubungkan sistem merchant dengan infrastruktur pembayaran sehingga customer dapat melakukan transaksi secara online.
Ketika customer menekan tombol “Bayar” di website atau aplikasi, payment gateway membantu menerima informasi transaksi, mengamankannya, meneruskannya ke sistem pembayaran, dan mengembalikan status transaksi kepada merchant.
Fungsi payment gateway dapat mencakup:
- Menghubungkan website atau aplikasi merchant dengan sistem pembayaran.
- Menyediakan atau menghubungkan halaman pembayaran.
- Meneruskan informasi transaksi secara aman.
- Menghubungkan merchant dengan berbagai metode pembayaran.
- Menerima respons dari sistem pembayaran.
- Mengirimkan status pembayaran kembali ke sistem merchant.
Dari sisi merchant, payment gateway juga berkaitan erat dengan payment experience. Merchant dapat memilih bentuk integrasi sesuai kebutuhan, misalnya melalui hosted checkout, API, plugin, atau solusi pembayaran lainnya.
Baca Juga: Cara Kerja Payment Gateway dan Keuntungannya bagi Bisnis
Apa itu Payment Switching dalam Sistem Pembayaran?
Jika payment gateway dapat diibaratkan sebagai pintu masuk, payment switching dapat dibayangkan sebagai pengatur lalu lintas transaksi.
Payment switching adalah proses atau infrastruktur yang membantu meneruskan transaksi ke jaringan atau sistem pembayaran yang sesuai.
Sebuah transaksi tidak selalu cukup dikirim ke satu sistem. Tergantung metode pembayaran dan jaringan yang digunakan, transaksi perlu diarahkan ke pihak yang tepat agar dapat diproses.
Di sinilah payment switching berperan.
Secara sederhana, payment switching dapat:
- Menerima informasi transaksi dari sistem yang terhubung.
- Mengidentifikasi tujuan transaksi.
- Melakukan routing ke jaringan atau sistem pembayaran yang sesuai.
- Meneruskan respons transaksi kembali ke sistem asal.
- Menjaga koneksi antar sistem pembayaran tetap dapat berkomunikasi.
Karena bekerja di lapisan infrastruktur, payment switching umumnya tidak menjadi bagian yang paling terlihat oleh customer.
Customer cukup melihat bahwa pembayaran berhasil atau gagal. Di belakang layar, berbagai sistem dapat bekerja untuk memastikan transaksi sampai ke tujuan yang tepat.
Perbedaan Payment Gateway vs Payment Switching
Perbedaan paling mudah dipahami adalah berdasarkan fokus pekerjaan masing-masing.
Payment gateway berfokus pada koneksi antara merchant dan sistem pembayaran. Payment gateway membantu merchant menerima informasi pembayaran dan meneruskannya ke infrastruktur yang diperlukan.
Sementara itu, payment switching berfokus pada routing transaksi antar sistem atau jaringan pembayaran.
Dengan kata lain:
- Payment Gateway → menghubungkan merchant dengan sistem pembayaran.
- Payment Switching → mengarahkan transaksi ke sistem atau jaringan yang tepat.
Keduanya dapat bekerja dalam satu transaction flow.
Misalnya, customer melakukan pembayaran melalui sebuah payment gateway. Payment gateway meneruskan transaksi tersebut ke infrastruktur pembayaran. Jika transaksi membutuhkan routing melalui jaringan tertentu, payment switching dapat membantu mengarahkan transaksi ke jalur yang sesuai.
Di Mana Posisi Payment Gateway dan Payment Switching dalam Transaction Flow?
Untuk melihat perbedaannya dengan lebih jelas, bayangkan customer melakukan pembayaran menggunakan kartu.
Secara sederhana, alurnya dapat terlihat seperti:
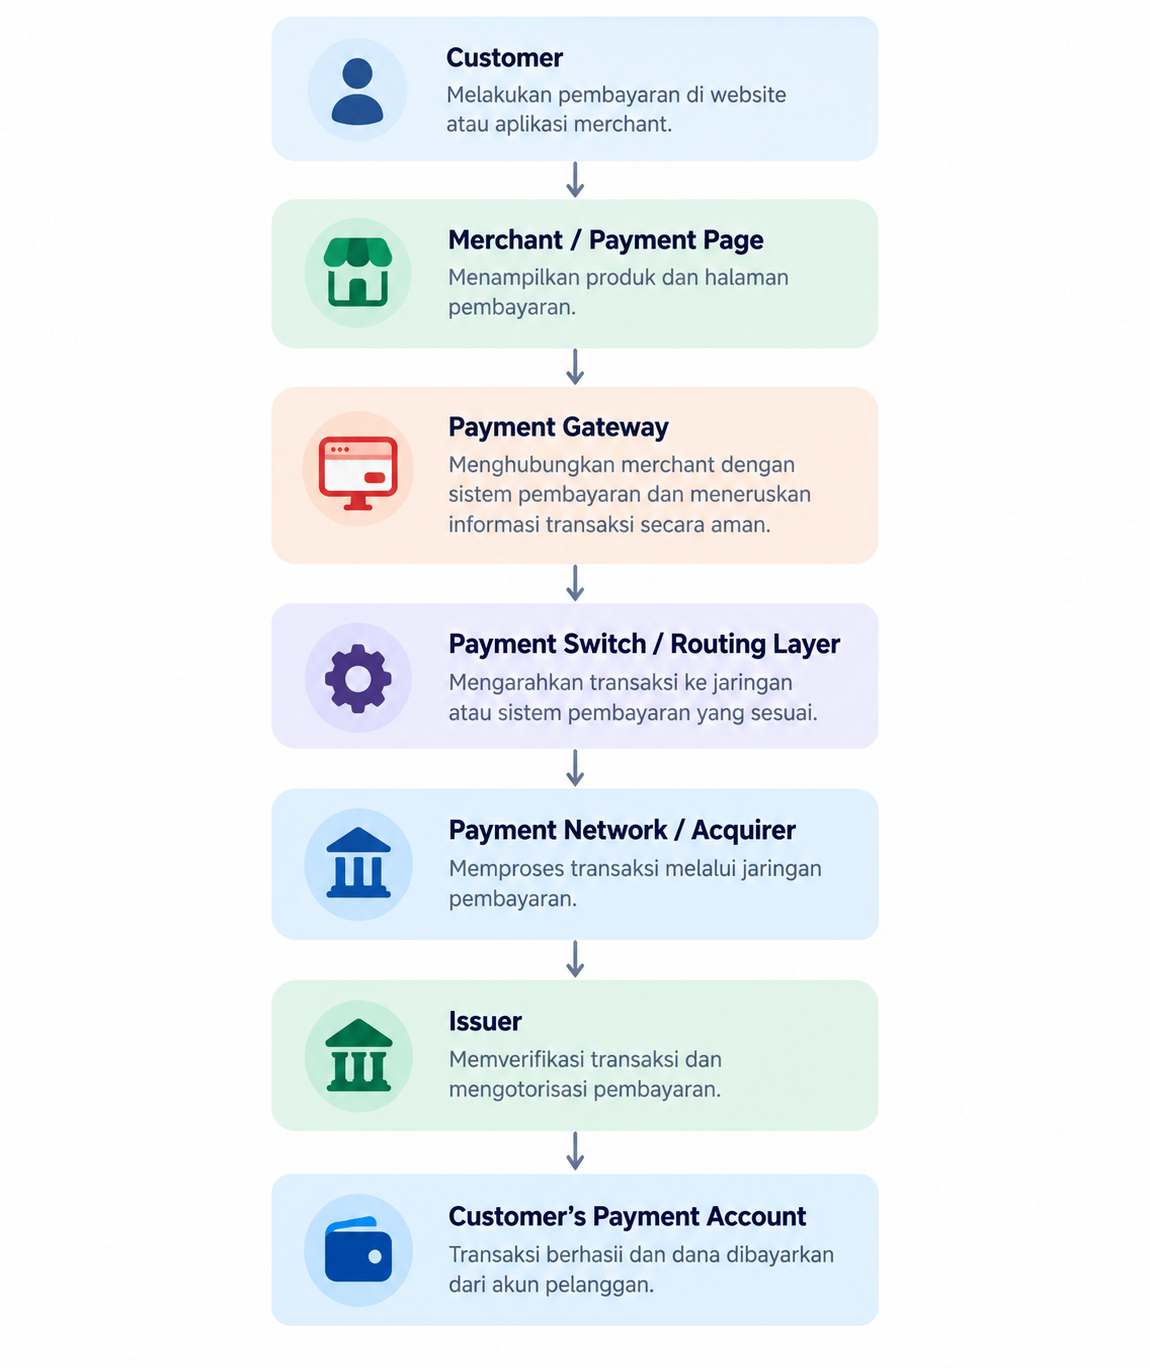
Respons transaksi kemudian berjalan kembali melalui sistem yang terlibat hingga merchant mendapatkan status pembayaran.
Dalam alur tersebut, payment gateway berada lebih dekat dengan merchant dan payment interface, sedangkan payment switching berada pada lapisan yang menangani routing dan koneksi antar sistem.
Namun, alurnya dapat berbeda tergantung metode pembayaran, struktur provider, dan jaringan yang digunakan. Tidak semua transaksi harus melewati komponen yang sama dengan urutan yang persis sama.
Yang perlu dipahami adalah bahwa payment gateway dan payment switching dapat menjadi bagian yang saling melengkapi, bukan komponen yang harus dipilih salah satunya.
Routing & Connection: Bagaimana Transaksi Menemukan Jalurnya?
Salah satu kata kunci untuk memahami payment switching adalah routing.
Bayangkan Anda sedang mengirim paket. Paket tersebut tidak cukup hanya memiliki informasi tentang pengirim. Sistem juga harus mengetahui ke mana paket harus dikirim dan melalui jalur mana.
Konsep serupa berlaku pada payment switching.
Ketika transaksi masuk, sistem payment switching dapat menentukan tujuan berdasarkan informasi transaksi dan koneksi yang tersedia. Transaksi kemudian diteruskan menuju jaringan atau sistem yang sesuai.
Proses ini membantu menciptakan koneksi antara berbagai pihak dalam ekosistem pembayaran.
Sementara itu, payment gateway membantu membawa transaksi dari sisi merchant menuju infrastruktur pembayaran.
Jadi, jika payment gateway lebih banyak menjawab:
“Bagaimana transaksi merchant masuk ke sistem pembayaran?”
Payment switching lebih dekat dengan pertanyaan:
“Ke mana transaksi tersebut harus diarahkan?”
Perbedaan sederhana ini membantu menjelaskan mengapa keduanya dapat bekerja bersama dalam satu ekosistem.
Mana yang Berhubungan Langsung dengan Merchant?
Dari perspektif merchant, payment gateway biasanya lebih terlihat dibandingkan payment switching.
Merchant berinteraksi dengan payment gateway ketika melakukan integrasi pembayaran, misalnya menggunakan API, checkout, plugin, atau metode integrasi lainnya.
Merchant juga biasanya memikirkan hal-hal seperti:
- Bagaimana payment page ditampilkan.
- Metode pembayaran apa yang tersedia.
- Bagaimana transaksi dibuat.
- Bagaimana status pembayaran diterima.
- Bagaimana sistem order diperbarui setelah pembayaran berhasil.
Sementara itu, payment switching lebih banyak bekerja di belakang layar untuk menghubungkan dan mengarahkan transaksi di antara sistem pembayaran.
Karena itu, merchant biasanya tidak memilih payment switching dengan cara yang sama seperti memilih payment gateway.
Yang lebih penting adalah memastikan provider yang digunakan memiliki infrastruktur pembayaran yang dapat menghubungkan dan memproses transaksi secara reliable.
Bagaimana Regulatory Context Mempengaruhi Keduanya?
Selain teknologi, pembayaran digital juga berkaitan dengan regulasi dan compliance.
Payment gateway yang digunakan merchant dapat berada dalam ekosistem penyelenggara jasa pembayaran yang tunduk pada ketentuan regulator. Sementara itu, payment switching juga dapat menjadi bagian dari infrastruktur pembayaran yang memiliki persyaratan dan tanggung jawab tersendiri.
Namun, aspek regulasi tidak dapat disimpulkan hanya berdasarkan istilah “gateway” atau “switch”.
Status, izin, tanggung jawab, serta kewajiban compliance bergantung pada fungsi yang dijalankan oleh suatu perusahaan, model layanan, dan struktur penyelenggaraan pembayaran yang digunakan.
Karena itu, ketika memilih provider pembayaran, merchant sebaiknya melihat lebih dari sekadar nama produknya.
Perhatikan juga:
- Status dan perizinan provider.
- Standar keamanan yang digunakan.
- Bagaimana data transaksi dilindungi.
- Bagaimana risiko dan fraud ditangani.
- Bagaimana merchant onboarding dilakukan.
- Siapa yang bertanggung jawab pada setiap bagian transaction flow.
Dengan memahami hal tersebut, merchant dapat menilai provider berdasarkan kapabilitas dan kredensialnya, bukan hanya istilah teknis yang digunakan.
Payment Gateway vs Payment Switching: Tabel Perbandingan dari Berbagai Aspek
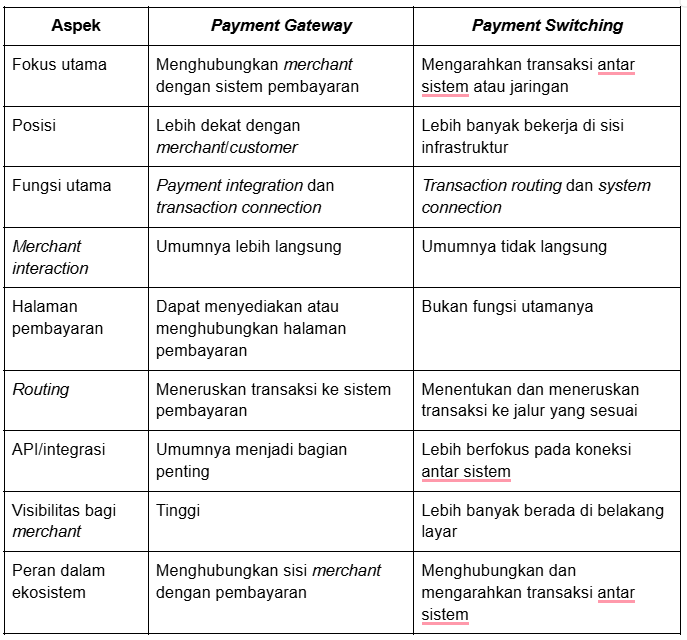
Dari tabel tersebut, terlihat bahwa payment gateway dan payment switching tidak benar-benar bersaing untuk fungsi yang sama.
Payment gateway lebih berorientasi pada koneksi dan pengalaman pembayaran dari sisi merchant, sedangkan payment switching berperan pada routing dan konektivitas di dalam infrastruktur pembayaran.
DOKU Payment Gateway: Satu Solusi untuk Berbagai Kebutuhan Pembayaran
Setelah memahami peran payment gateway dan payment switching dalam sistem pembayaran, Anda tentu membutuhkan layanan yang tidak hanya dapat menghubungkan transaksi, tetapi juga memberikan pilihan integrasi, metode pembayaran, dan fitur yang sesuai dengan kebutuhan bisnis.
DOKU Payment Gateway membantu bisnis menerima pembayaran online melalui berbagai pilihan integrasi, mulai dari DOKU Checkout, DOKU Direct API, DOKU Plugin, DOKU Payment Link, hingga DOKU Digital Catalog. Anda juga dapat menggunakan Sandbox untuk menguji integrasi sebelum menggunakannya.
45+ Metode Pembayaran dalam Satu Layanan
DOKU menyediakan 45+ metode pembayaran, termasuk kartu, Virtual Account, e-wallet, dan QRIS, sehingga Anda dapat memberikan lebih banyak pilihan pembayaran kepada customer.
Pilihan Produk Sesuai Kebutuhan
Pilihan produknya juga dapat disesuaikan dengan kebutuhan bisnis Anda:
- DOKU Checkout — halaman pembayaran siap pakai dengan opsi kustomisasi.
- DOKU Direct API — integrasi yang lebih fleksibel untuk kebutuhan pembayaran kustom.
- DOKU Plugin — plugin untuk integrasi pembayaran dengan platform e-commerce.
- DOKU Payment Link — menerima pembayaran melalui tautan tanpa perlu membangun integrasi teknis.
- DOKU Digital Catalog — menampilkan produk sekaligus menyediakan pembayaran online.
Fitur seperti customized checkout, pengelolaan payment link, notifikasi dan status transaksi, serta pengujian melalui Sandbox membantu Anda membangun dan mengelola payment flow dengan lebih praktis.
Lebih dari sekadar payment gateway, DOKU hadir sebagai mitra pembayaran dan teknologi yang mendampingi bisnis sejak 2007, dengan dukungan after-sales yang proaktif, pendampingan berkelanjutan, dan customer service 24/7. DOKU juga tercatat sebagai PJP Level 1 serta memiliki kredensial keamanan seperti PCI DSS dan ISO/IEC 27001.
Siap mulai menerima pembayaran dengan DOKU? Anda dapat melakukan registrasi secara mandiri untuk mulai onboarding di DOKU Registration atau menghubungi tim Sales DOKU untuk mendapatkan rekomendasi solusi yang sesuai dengan kebutuhan bisnis Anda.


