

Table of Contents

QRIS All Payment: Satu QR untuk Banyak Sumber Pembayaran
Meta Title:
Cara Membuat QRIS All Payment Gratis untuk Usaha di DOKU
Meta Desc:
Cara membuat QRIS All Payment di DOKU: langkah daftar, syarat, lama aktivasi, dan biayanya. Satu QRIS untuk terima pembayaran dari semua bank dan e-wallet.
Slug:
qris-all-payment
QRIS All Payment adalah satu kode QRIS yang dapat menerima pembayaran dari berbagai bank dan e-wallet yang mendukung QRIS. Untuk membuatnya melalui DOKU, Anda dapat mengikuti langkah berikut:
- Daftar akun merchant melalui DOKU Dashboard.
- Ajukan aktivasi QRIS.
- Lengkapi data usaha dan dokumen yang diperlukan.
- Tunggu proses verifikasi selama 1–3 hari kerja.
- Unduh dan pasang QRIS setelah aktivasi disetujui.
Pendaftaran QRIS di DOKU tidak dipungut biaya. Biaya yang berlaku adalah Merchant Discount Rate (MDR) per transaksi sesuai ketentuan yang berlaku. Mulai 1 Oktober 2026, transaksi QRIS hingga Rp100.000 bebas MDR.
A Bagaimana Cara Kerja QRIS All Payment?
QRIS All Payment memungkinkan merchant menerima pembayaran dari berbagai aplikasi mobile banking dan e-wallet melalui satu kode QRIS. Sistem ini memanfaatkan standar QRIS agar pelanggan dapat membayar menggunakan aplikasi yang mendukung QRIS, sementara merchant mengelola penerimaan pembayaran melalui penyedia layanan yang digunakan.
Berikut tahapan cara kerja QRIS All Payment:
- Merchant menyediakan QRIS. Merchant menampilkan kode QRIS di kasir, meja restoran, atau titik pembayaran lainnya agar mudah dipindai pelanggan.
- Pelanggan memindai kode QR. Pelanggan membuka aplikasi mobile banking atau e-wallet yang mendukung QRIS, kemudian memindai kode QR milik merchant.
- Pelanggan mengonfirmasi pembayaran. Aplikasi menampilkan informasi transaksi yang perlu diperiksa pelanggan sebelum pembayaran dikonfirmasi.
- Transaksi diproses melalui sistem pembayaran. Setelah pelanggan menyetujui pembayaran, transaksi diproses melalui jaringan QRIS dan penyedia jasa pembayaran (PJP) terkait.
- Merchant menerima konfirmasi transaksi. Setelah pembayaran berhasil, merchant memeriksa status transaksi melalui kanal konfirmasi yang tersedia sebelum menyelesaikan pesanan.
- Dana disalurkan melalui settlement. Dana hasil transaksi diteruskan kepada merchant sesuai mekanisme dan jadwal settlement dari penyedia layanan QRIS.
Sebagai contoh, pelanggan pertama membayar menggunakan mobile banking, sedangkan pelanggan kedua menggunakan e-wallet. Keduanya dapat memindai QRIS yang sama selama aplikasi pembayaran yang digunakan mendukung QRIS.
Baca Juga: Peran Government-to-Government di Balik Perkembangan QRIS
Interoperabilitas, QRIS Dapat Menerima Pembayaran dari Berbagai Sumber
Interoperabilitas berarti sistem pembayaran dari penyedia yang berbeda dapat saling terhubung dan memproses transaksi berdasarkan standar yang sama. Dalam konteks QRIS, standar ini memungkinkan pelanggan melakukan pembayaran kepada merchant menggunakan PJP yang mendukung QRIS.
Bagi merchant, mekanismenya menjadi lebih sederhana. Merchant tidak perlu mengetahui pelanggan menggunakan bank atau e-wallet tertentu. Yang perlu dilakukan adalah menyediakan QRIS yang valid dan memastikan proses pembayaran dapat diterima melalui PJP yang mendukung QRIS.
Dari sisi pelanggan, fleksibilitas ini juga memberikan pengalaman yang lebih praktis. Mereka dapat menggunakan aplikasi pembayaran yang sudah biasa digunakan tanpa harus mencari aplikasi tertentu hanya untuk membayar di satu merchant.
Bank vs E-Wallet sebagai Sumber Dana
Saat pelanggan membayar menggunakan QRIS, sumber dana transaksi dapat berasal dari rekening bank maupun saldo e-wallet. Sumber dana ini bergantung pada aplikasi pembayaran dan fitur yang tersedia bagi pelanggan.
Berikut perbedaan sederhananya.
Aspek
Bank atau Mobile Banking
E-Wallet
Sumber dana
Rekening bank yang dipilih pelanggan
Saldo e-wallet atau sumber dana lain yang didukung aplikasi
Aplikasi yang digunakan
Aplikasi mobile banking atau layanan perbankan yang mendukung QRIS
Aplikasi e-wallet yang mendukung QRIS
Proses pembayaran
Pelanggan memilih rekening atau sumber dana yang tersedia, lalu mengkonfirmasi transaksi
Pelanggan menggunakan saldo atau sumber dana yang tersedia sesuai fitur aplikasi
Dari sisi merchant
Pembayaran diterima melalui mekanisme PJP QRIS yang digunakan merchant
Pembayaran diterima melalui mekanisme PJP QRIS yang digunakan merchant
Perbedaan sumber dana tersebut tidak mengharuskan merchant menyediakan QR yang berbeda. Selama aplikasi pelanggan mendukung QRIS dan transaksi berhasil diproses, pelanggan dapat membayar melalui QRIS merchant yang sama.
Merchant juga tidak perlu memiliki rekening di setiap bank atau e-wallet yang digunakan pelanggan. Dana hasil transaksi akan disalurkan berdasarkan mekanisme settlement dari penyedia QRIS yang digunakan merchant.
QRIS All Payment vs QR Proprietary, Apa Perbedaannya?
QR Proprietary merupakan kode QR pembayaran yang penggunaannya bergantung pada sistem atau ekosistem penyedia tertentu. Sementara itu, QRIS All Payment menggunakan standar yang memungkinkan interoperabilitas antar penyedia jasa pembayaran yang mendukungnya.
Berikut perbedaan keduanya secara umum.
Aspek
QRIS All Payment
QR Proprietary
Sumber pembayaran
Berbagai PJP yang mendukung QRIS
Bergantung pada ekosistem atau penyedia terkait
Kode QR merchant
Satu QRIS dapat melayani berbagai aplikasi yang kompatibel
Dapat memerlukan kode QR khusus untuk ekosistem tertentu
Interoperabilitas
Mengikuti standar QRIS
Bergantung pada sistem penyedia
Pilihan pelanggan
Dapat menggunakan aplikasi yang mendukung QRIS
Bergantung pada aplikasi atau layanan yang didukung
Penggunaan
Cocok untuk merchant yang melayani pelanggan dengan beragam aplikasi pembayaran
Dapat sesuai untuk kebutuhan pembayaran dalam ekosistem tertentu
Bagi merchant yang ingin memberikan pilihan pembayaran lebih luas, interoperabilitas menjadi salah satu faktor penting. Namun, pilihan solusi tetap perlu disesuaikan dengan kebutuhan bisnis, sistem operasional, dan ketentuan penyedia layanan.
Baca Juga: Hati-Hati Salah Scan! Ini Perbedaan QRIS Bayar dan QRIS Transfer
Bagaimana Cara Membuat QRIS All Payment?
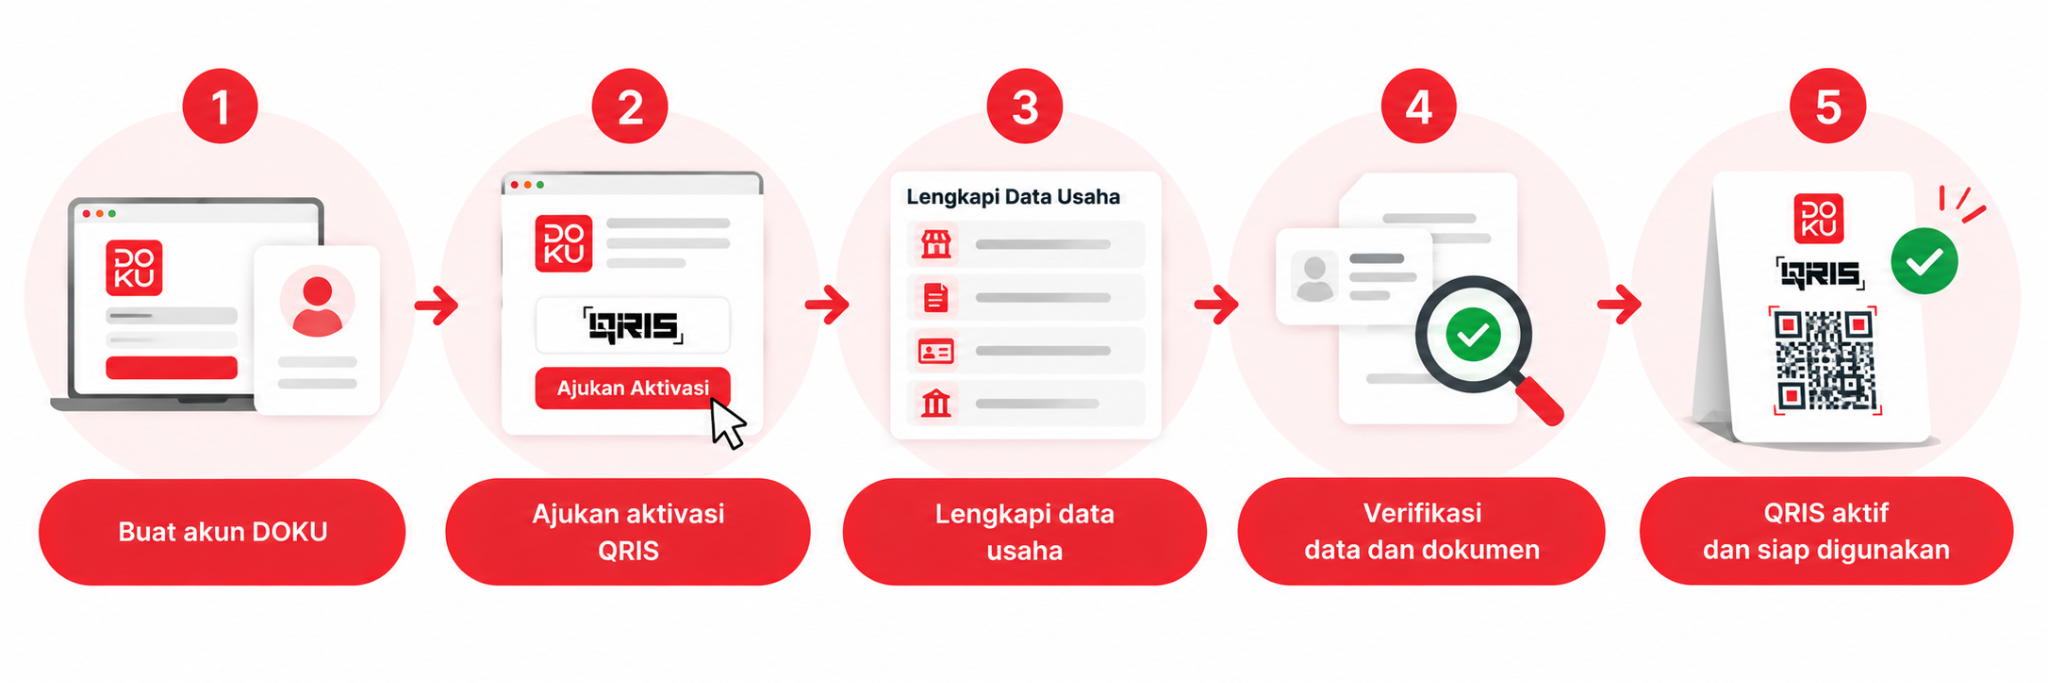
Untuk menerima pembayaran melalui QRIS All Payment DOKU, merchant dapat mendaftarkan usahanya melalui DOKU dan mengikuti proses aktivasi yang berlaku. Berikut langkah-langkahnya.
1. Daftar Akun Merchant
Buat akun merchant melalui DOKU Dashboard dan lengkapi informasi awal yang diperlukan untuk pendaftaran. Pastikan data identitas dan informasi usaha sesuai dengan kondisi sebenarnya.
2. Ajukan Aktivasi QRIS
Setelah akun tersedia, ajukan aktivasi QRIS melalui proses pendaftaran yang disediakan DOKU. Pastikan jenis layanan dan informasi usaha yang diajukan sesuai dengan kebutuhan bisnis.
3. Lengkapi Data dan Dokumen Usaha
Isi informasi usaha dan unggah dokumen yang diminta. Persyaratan dapat berbeda berdasarkan jenis usaha, kategori merchant, dan ketentuan verifikasi yang berlaku.
Pastikan seluruh informasi diisi secara lengkap dan konsisten agar proses pemeriksaan dapat berjalan lebih lancar.
4. Tunggu Proses Verifikasi
DOKU akan memproses pengajuan dan memeriksa data serta dokumen yang diberikan. Berdasarkan informasi layanan yang digunakan dalam artikel ini, proses aktivasi diperkirakan memerlukan waktu 1–3 hari kerja. Waktu aktual dapat bergantung pada kelengkapan dokumen dan hasil verifikasi.
5. Unduh dan Gunakan QRIS
Setelah pengajuan disetujui dan QRIS aktif, merchant dapat mengunduh kode QR untuk digunakan pada titik pembayaran yang sesuai, seperti kasir toko, meja restoran, booth, atau lokasi usaha lainnya.
Sebelum digunakan secara rutin, lakukan uji coba transaksi dan periksa status serta pencatatan transaksinya melalu DOKU Dashboard yang tersedia. Untuk penjelasan lebih lengkap simak panduan Cara Membuat QRIS untuk Usaha.
Contoh Penggunaan QRIS All Payment untuk Merchant
QRIS All Payment dapat digunakan di berbagai model bisnis karena kebutuhan utamanya sederhana: menyediakan cara pembayaran digital yang mudah digunakan pelanggan.
1. Retail dan Toko
Pada toko retail, QRIS dapat ditempatkan di area kasir. Pelanggan dapat membayar menggunakan aplikasi pembayaran yang mendukung QRIS tanpa merchant harus menyediakan banyak QR.
Hal ini membantu menjaga area kasir tetap sederhana sekaligus memberikan pilihan pembayaran yang lebih luas.
2. Restoran Makanan dan Minuman
Restoran dapat menggunakan QRIS sebagai salah satu opsi pembayaran di kasir atau titik pembayaran lainnya.
Untuk restoran dengan transaksi yang cukup tinggi, pengelolaan data transaksi menjadi semakin penting agar pembayaran yang masuk dapat dicocokkan dengan transaksi penjualan.
3. Usaha Mikro Kecil Menengah (UMKM)
Bagi UMKM, QRIS dapat menjadi alternatif pembayaran digital yang relatif sederhana. Merchant tidak harus menyediakan banyak QR untuk mengakomodasi pelanggan dari berbagai aplikasi pembayaran.
4. Bisnis dengan Banyak Outlet
Untuk bisnis multi-outlet, tantangannya bukan hanya menerima pembayaran, tetapi juga memantau transaksi dari berbagai lokasi.
Karena itu, merchant perlu memperhatikan apakah solusi QRIS yang digunakan menyediakan laporan dan data transaksi yang dapat membantu monitoring serta rekonsiliasi.
Baca Juga: QRIS Belum Aktif? Double Check Nama Merchant yang Anda Gunakan!
Bagaimana Proses Settlement QRIS dan Kapan Dana Masuk?
Setelah pelanggan berhasil membayar melalui QRIS All Payment DOKU, merchant perlu memastikan bagaimana dana transaksi disalurkan dan bagaimana pembayarannya tercatat dalam laporan penjualan. Dua hal yang perlu dipahami adalah settlement QRIS, yaitu proses penyaluran dana ke merchant, serta rekonsiliasi transaksi untuk mencocokkan data pembayaran dengan catatan penjualan.
1. Memahami Settlement QRIS
Settlement adalah proses penyaluran dana hasil transaksi kepada merchant sesuai mekanisme dan jadwal yang ditetapkan oleh PJP.
Sumber dana pelanggan tidak berarti dana tersebut akan masuk ke rekening merchant dari bank atau e-wallet yang sama. Merchant menerima dana berdasarkan mekanisme settlement dari PJP yang menyediakan layanan QRIS.
Karena itu, ketika memilih penyedia QRIS, merchant sebaiknya tidak hanya melihat kemampuan menerima pembayaran, tetapi juga memperhatikan ketentuan settlement yang berlaku.
2. Pentingnya Rekonsiliasi
Semakin besar volume transaksi, semakin penting proses rekonsiliasi. Merchant perlu memastikan transaksi yang tercatat dalam sistem penjualan sesuai dengan transaksi pembayaran yang berhasil. Beberapa informasi yang dapat diperhatikan antara lain:
- Tanggal dan waktu transaksi.
- Nominal pembayaran.
- Status transaksi.
- Referensi transaksi.
- Dana yang masuk melalui proses settlement.
Dengan laporan transaksi yang terstruktur, tim finance atau operations dapat lebih mudah mencocokkan transaksi dan mengidentifikasi apabila terdapat perbedaan.
Batasan dan Ketentuan QRIS All Payment
Penggunaan QRIS All Payment membantu merchant menerima pembayaran dari berbagai aplikasi dalam satu kode QRIS. Agar penggunaannya sesuai dengan kebutuhan bisnis, merchant perlu memahami beberapa ketentuan berikut:
- Batas nominal transaksi. Transaksi QRIS mengikuti batas maksimal nominal per transaksi yang ditetapkan oleh Bank Indonesia, yaitu Rp10 juta per transaksi. Merchant dapat menyesuaikan layanan pembayaran dengan nilai transaksi bisnisnya.
- Merchant Discount Rate (MDR). MDR merupakan biaya transaksi yang berlaku sesuai kategori merchant dan ketentuan yang ditetapkan. Merchant dapat mempelajari tarif MDR serta ketentuan pembebasan biaya yang berlaku.
- Dukungan aplikasi pembayaran. QRIS memungkinkan pelanggan membayar menggunakan berbagai aplikasi mobile banking dan e-wallet yang mendukung standar QRIS.
- Mekanisme settlement. Dana hasil transaksi disalurkan kepada merchant sesuai jadwal dan mekanisme dari penyedia QRIS yang digunakan.
- Persyaratan pendaftaran dan verifikasi. Merchant perlu melengkapi data usaha dan dokumen yang dibutuhkan agar proses pendaftaran dan aktivasi QRIS berjalan lancar.
- Fitur dan jenis QRIS. Merchant dapat memilih QRIS statis atau dinamis sesuai kebutuhan transaksi dan fitur yang disediakan oleh penyedia layanan.
Dengan memahami ketentuan tersebut, merchant dapat memilih layanan QRIS All Payment yang sesuai dengan kebutuhan operasional bisnis. Pertimbangkan juga biaya transaksi, jadwal settlement, fitur pelaporan, dan kemudahan rekonsiliasi untuk mendukung pengelolaan pembayaran yang lebih efektif.
Bagaimana Memilih QRIS untuk Bisnis?
Untuk bisnis dengan kebutuhan sederhana, kemampuan menerima pembayaran dari berbagai aplikasi mungkin sudah menjadi pertimbangan utama.
Namun, kebutuhan bisnis dapat berkembang seiring meningkatnya transaksi. Beberapa pertanyaan berikut dapat membantu merchant menentukan solusi yang lebih sesuai:
Apakah bisnis membutuhkan QRIS statis atau dinamis?
QRIS statis cocok untuk model pembayaran yang lebih sederhana, sedangkan QRIS dinamis dapat dipertimbangkan ketika nominal transaksi perlu dibuat secara spesifik pada setiap transaksi.
Berapa volume transaksi bisnis?
Bisnis dengan transaksi tinggi membutuhkan monitoring dan pelaporan yang lebih terstruktur.
Apakah bisnis memiliki banyak outlet?
Jika iya, kemampuan memantau transaksi berdasarkan outlet dapat menjadi pertimbangan penting.
Bagaimana proses rekonsiliasi dilakukan?
Merchant perlu memastikan data transaksi mudah diakses dan dapat digunakan oleh tim finance atau operations.
Apakah QRIS perlu terhubung dengan sistem pembayaran lainnya?
Untuk bisnis dengan kebutuhan teknologi yang lebih kompleks, integrasi dapat menjadi faktor penting dalam pemilihan solusi.
Baca Juga: Mau Refund Pembayaran, Hubungi Merchant atau DOKU?
Apakah Membuat QRIS All Payment Gratis?
Ya, pendaftaran QRIS all payment di DOKU tidak dipungut biaya. Tidak ada biaya pendaftaran, biaya bulanan, maupun biaya sewa mesin EDC. Biaya yang berlaku hanya Merchant Discount Rate (MDR), yaitu potongan persentase dari setiap transaksi yang berhasil.
Besaran MDR QRIS ditetapkan oleh Bank Indonesia dan berlaku sama untuk semua penyedia QRIS. Sejak 1 Oktober 2026, transaksi sampai Rp100.000 bebas MDR untuk semua kategori merchant. Khusus usaha mikro, batas bebas MDR berlaku sampai Rp500.000. Contoh perhitungan:
- Usaha mikro menerima pembayaran QRIS Rp80.000, sehingga MDR-nya 0% dan dana yang diterima utuh Rp80.000.
- Usaha nonmikro menerima pembayaran QRIS Rp200.000, sehingga MDR-nya 0,7% × Rp200.000 = Rp1.400 dan dana yang diterima Rp198.600.
MDR ditanggung merchant dan tidak boleh dibebankan kepada pelanggan. Penjelasan lengkap tentang cara menghitung dan dampaknya ke settlement bisa Anda baca di artikel biaya MDR QRIS.
Optimalkan Penerimaan Pembayaran dengan Satu QRIS DOKU untuk Usaha Anda
Sebagai bagian dari solusi Payment Gateway DOKU, QRIS membantu merchant menerima pembayaran dari beragam aplikasi mobile banking dan e-wallet, baik untuk transaksi online maupun offline. Sesuaikan penggunaannya dengan kebutuhan bisnis melalui QRIS Statis untuk pembayaran menggunakan satu kode QR atau QRIS Dinamis yang menampilkan nominal tagihan secara otomatis.
QRIS DOKU juga menyediakan fitur pendukung untuk kebutuhan pembayaran yang lebih beragam, mulai dari Cross-Border Acceptance untuk melayani wisatawan mancanegara, Refund Online sesuai issuer transaksi, hingga Kontrol Pembayaran melalui API untuk mengatur sumber dana. Informasi lebih lanjut mengenai fitur QRIS dapat dilihat di halaman QRIS DOKU.
Untuk mendukung operasional, merchant dapat menggunakan DOKU Dashboard untuk memantau transaksi dan settlement, mengakses analitik pembayaran, mengelola refund, serta mengunduh laporan untuk rekonsiliasi. Dashboard juga mendukung pengelolaan beberapa brand dan akses tim sesuai layanan yang digunakan.
Daftar QRIS DOKU untuk Bisnis Anda
Mulai proses pendaftaran dengan menyiapkan data usaha, informasi kategori merchant (MCC), dan dokumen identitas yang dibutuhkan. Selanjutnya, isi formulir melalui DOKU Registration untuk mengajukan aktivasi QRIS. Setelah aktivasi disetujui, QRIS dapat digunakan untuk menerima pembayaran dari aplikasi yang mendukung QRIS.
Ingin mengetahui fitur, proses aktivasi, atau solusi yang sesuai dengan kebutuhan bisnis? Hubungi tim Sales DOKU untuk berdiskusi lebih lanjut.
FAQ QRIS All Payment
1. Apakah satu QRIS bisa digunakan untuk berbagai bank dan e-wallet?
Bisa, selama aplikasi atau PJP yang digunakan pelanggan mendukung QRIS sesuai ketentuan yang berlaku.
2. Apakah merchant perlu memiliki rekening di setiap bank yang digunakan pelanggan?
Tidak. Merchant tidak perlu memiliki rekening di setiap bank atau e-wallet yang digunakan pelanggan. Proses penerimaan dan settlement mengikuti mekanisme PJP QRIS yang digunakan merchant.
3. Apakah QRIS All Payment sama dengan QRIS biasa?
QRIS All Payment lebih tepat dipahami sebagai konsep interoperabilitas QRIS, yaitu satu QRIS dapat menerima pembayaran dari berbagai PJP yang mendukung QRIS. QRIS sendiri memiliki beberapa bentuk dan skema penggunaan sesuai kebutuhan transaksi.
4. Apakah pembayaran QRIS langsung masuk ke rekening merchant?
Tidak selalu langsung. Dana akan diproses melalui mekanisme settlement PJP sesuai ketentuan yang berlaku.
5. Berapa batas maksimal transaksi QRIS?
Batas nominal transaksi QRIS adalah maksimal Rp10 juta per transaksi, dengan kemungkinan adanya batas kumulatif yang ditetapkan PJP berdasarkan manajemen risiko.
6. Selain QRIS, apa saja produk, fitur, dan layanan di dalam DOKU Payment Gateway?
DOKU Payment Gateway mendukung 45+ metode pembayaran, termasuk QRIS, Virtual Account, kartu, e-wallet, PayLater, Direct Debit, dan berbagai metode lainnya.
Produk penerimaan pembayarannya mencakup Hosted Payment Gateway DOKU Checkout, Self Hosted Payment Gateway DOKU Direct API, Payment Gateway Plugin, DOKU Payment Link, dan DOKU Digital Catalog.
Tersedia pula berbagai fitur seperti Recurring Payment, Tokenisasi, dan fitur lainnya, serta Power Up seperti QRIS, Customer Static VA, Visa Network Token, dan Agentic Payments, didukung DOKU Dashboard untuk pengelolaan transaksi.
7. Apa Saja Layanan DOKU di Luar Payment Gateway?
Selain Payment Gateway, DOKU menyediakan Wallet as a Service melalui Embedded Wallet dan Sub Account, serta DOKU Payout melalui Local Payout dan Cross Border Payout.
Sebagai pionir payment gateway sejak 2007, DOKU telah berkembang menjadi payment fintech company yang mendukung lebih dari 300.000 merchant, beroperasi sebagai PJP Kategori 1, memiliki kredensial keamanan PCI DSS dan ISO/IEC 27001, serta menyediakan after-sales proaktif dan customer service 24/7.
KEY TAKEAWAYS:
- QRIS All Payment menyederhanakan transaksi dengan memungkinkan pelaku usaha menerima berbagai metode pembayaran (dompet digital, mobile banking, kartu debit/kredit berbasis QR) hanya dengan satu kode QR. Ini menghilangkan kebutuhan untuk menyediakan banyak kode QR atau mesin EDC.
- Penggunaan QRIS All Payment mengurangi biaya operasional karena tidak perlu menyewa atau membeli mesin EDC. Proses transaksi menjadi lebih cepat, mengurangi antrean pelanggan, dan meminimalkan kesalahan input manual.
- Setiap transaksi tercatat secara digital dan otomatis, memungkinkan pelaku usaha memantau laporan harian, mingguan, atau bulanan dengan mudah. Data yang lengkap ini membantu dalam evaluasi performa bisnis dan pengambilan keputusan yang lebih tepat.
- Konsumen mendapatkan pengalaman pembayaran yang lebih baik karena mereka dapat memilih metode pembayaran yang paling sesuai dengan preferensi mereka. Kenyamanan ini berpotensi meningkatkan loyalitas pelanggan.
- Penggunaan QRIS All Payment sangat sederhana bagi konsumen maupun merchant, dengan transaksi yang diproses secara real-time dan dikonfirmasi otomatis. Sistem ini juga distandarisasi oleh Bank Indonesia, memastikan keamanan dan meminimalkan risiko kesalahan atau penolakan pembayaran.
Banyak pelaku usaha sering merasa kewalahan saat harus menyiapkan berbagai kode pembayaran digital. QRIS All Payment hadir sebagai solusi praktis, karena satu kode QR sudah cukup untuk menerima beragam metode pembayaran sekaligus. Mulai dari e-wallet, mobile banking, hingga kartu debit atau kredit berbasis QR dapat diproses dengan mudah. Sistem ini membuat transaksi lebih sederhana sekaligus mempercepat layanan kepada konsumen.
Pelaku usaha membutuhkan sistem yang efisien agar tidak membuang waktu dalam mengelola banyak saluran pembayaran. Kemudahan dalam menerima transaksi juga membantu bisnis berjalan lebih lancar tanpa hambatan teknis. Dengan dukungan QRIS All Payment, citra usaha terlihat lebih profesional dan memberikan pengalaman yang lebih baik bagi konsumen.
Read More: QRIS, Solusi Pembayaran Mudah dan Cepat untuk Bisnis
Apa itu QRIS All Payment?
QRIS All Payment adalah layanan pembayaran digital yang memungkinkan pelaku usaha menerima berbagai metode transaksi hanya dengan satu kode QR. Sistem ini mendukung e-wallet seperti DOKU, OVO, GoPay, Dana, dan LinkAja.
Layanan pembayaran ini juga terhubung dengan mobile banking, kartu debit atau kredit berbasis QR, hingga aplikasi bank digital. Integrasi ini membuat pelaku usaha tidak perlu mengatur banyak akun atau perangkat tambahan.
Kehadiran konsep ini tentu membawa sejumlah keuntungan yang langsung terasa bagi pelaku usaha. Manfaat utamanya adalah kepraktisan karena tidak perlu menempelkan banyak kode QR dari berbagai penyedia layanan.
Satu kode saja sudah cukup untuk mencatat dan memproses semua pembayaran yang masuk ke rekening terdaftar. Cara ini tidak hanya memudahkan konsumen bertransaksi, tetapi juga membantu pemilik usaha lebih fokus mengembangkan bisnis.
Manfaat QRIS All Payment untuk Bisnis
Berikut beberapa manfaat utama dari QRIS All Payment yang langsung terasa dalam operasional sehari-hari.
1. Satu Kode untuk Semua Pembayaran
QRIS All Payment memungkinkan bisnis menerima pembayaran dari berbagai metode (e-wallet, mobile banking, hingga kartu debit) cukup dengan satu kode QR.
Kode ini sangat membantu usaha kecil maupun besar karena tak perlu lagi menyediakan banyak QR atau mesin EDC dari berbagai bank dan penyedia layanan.
Bagi pemilik usaha, satu QR ini juga menyederhanakan proses integrasi dan meminimalkan error transaksi. Tak ada lagi pelanggan yang bingung memilih QR mana yang harus dipindai atau kasir yang kesulitan memandu.
2. Lebih Efisien dari Sisi Biaya dan Operasional
Anda tidak perlu mengeluarkan biaya tambahan untuk menyewa atau membeli mesin EDC untuk pembayaran dengan kartu debit atau kartu kredit. Tidak ada biaya perawatan atau risiko kerusakan alat, yang biasanya cukup menyita waktu dan tenaga.
Dari sisi kasir, transaksi lebih cepat diproses karena tidak perlu input manual. Ini juga membantu mengurangi antrean pelanggan, terutama saat jam sibuk. Keuntungan kecil seperti ini bisa berdampak besar pada pengalaman pelanggan.
3. Laporan Penjualan Otomatis dan Transparan
Setiap transaksi yang dilakukan via QRIS All Payment langsung tercatat secara digital. Pemilik usaha dapat memantau laporan harian, mingguan, atau bulanan tanpa harus mencatat secara manual atau membuka banyak aplikasi bank.
Dengan data yang lengkap dan rapi, proses evaluasi performa bisnis jadi lebih mudah. Anda bisa melihat tren transaksi, produk terlaris, hingga waktu paling ramai dengan cepat. Keputusan bisnis pun bisa diambil lebih tepat.
4. Pelanggan Lebih Nyaman dan Bebas Memilih
Bukan hanya dari sisi usaha, jenis payment ini juga memberikan pengalaman yang lebih baik bagi konsumen. Mereka bisa memilih metode pembayaran yang paling sesuai dengan preferensi masing-masing.
Kenyamanan ini memperbesar peluang konsumen untuk jadi pelanggan tetap. Bagi bisnis yang melayani berbagai segmen pelanggan, fleksibilitas metode pembayaran seperti ini menjadi nilai tambah yang besar.
Cara Kerja QRIS All Payment

Salah satu alasan QRIS All Payment semakin populer adalah proses penggunaannya yang sangat sederhana. Baik konsumen maupun merchant bisa menyelesaikan transaksi dalam hitungan detik. Berikut langkah-langkah utamanya:
- Scan Kode QR
Pelanggan cukup membuka aplikasi pembayaran seperti e-wallet atau mobile banking, lalu scan kode QRIS yang disediakan oleh merchant.
- Pilih Sumber Dana
Setelah QR terdeteksi, pelanggan bisa memilih sumber dana yang diinginkan (saldo e-wallet, rekening bank, kartu debit, kartu kredit, atau paylater) semua dalam satu sistem.
- Bayar dan Konfirmasi Otomatis
Setelah nominal ditampilkan, pelanggan tinggal klik bayar. Transaksi langsung diproses secara real-time dan merchant akan menerima konfirmasi pembayaran saat itu juga.
Proses ini dapat dipastikan lebih cepat dan aman karena sudah distandarisasi oleh Bank Indonesia. Standarisasi ini memastikan setiap transaksi berjalan dengan sistem yang sama, terlepas dari aplikasi yang digunakan konsumen. Dengan begitu, risiko kesalahan maupun penolakan pembayaran dapat diminimalkan. Bagi pelaku usaha, hal ini tentu memberi rasa percaya diri dalam melayani pembeli.
Sebagai contoh, sebuah kafe dapat menerima pembayaran dari pelanggan yang menggunakan e-wallet, seperti OVO, DANA, ataupun BCA mobile dengan satu QR yang sama. Pemilik usaha tidak perlu menyiapkan kode berbeda untuk setiap aplikasi pembayaran. Situasi ini membuat interaksi dengan pelanggan lebih lancar dan profesional. Efisiensi seperti inilah yang membuat QRIS semakin relevan untuk mendukung kebutuhan bisnis sehari-hari.
Read more: Pembayaran Mudah di Luar Negeri? Coba Bayar Pakai QRIS!
Aplikasi yang Mendukung QRIS All Payment
QRIS All Payment sudah kompatibel dengan banyak aplikasi populer di Indonesia. Dari sisi e‑wallet ada OVO, DANA, LinkAja, ShopeePay, dan lainnya. Untuk mobile banking, pengguna bisa memakai BCA Mobile, Livin’ by Mandiri, BRImo, dan BNI Mobile, cukup pilih aplikasi yang sudah dimiliki.
Penyedia QRIS untuk Bisnis di Indonesia
Sebagai salah satu penyedia QRIS resmi untuk bisnis di Indonesia, DOKU membantu pelaku usaha menerima berbagai metode pembayaran digital hanya dengan satu kode QR.
Melalui QRIS All Payment dari DOKU, Anda dapat menerima transaksi dari e-wallet seperti DOKU, OVO, GoPay, DANA, LinkAja, dan ShopeePay, serta dari aplikasi mobile banking seperti BCA Mobile, Livin’ by Mandiri, BRImo, dan BNI Mobile.
DOKU memastikan setiap transaksi berlangsung cepat dan sesuai standar Bank Indonesia, sehingga merchant tidak perlu menempel banyak kode QR berbeda di kasir atau toko.
Selain itu, melalui dashboard DOKU, pelaku usaha dapat memantau seluruh transaksi secara real-time, mengelola laporan penjualan, dan melakukan refund online dengan mudah menjadikan pencatatan dan analisis bisnis lebih efisien.
Percepat Pertumbuhan Bisnis Layanan Keuangan, Permudah Pembayaran Pelanggan, Kelola Transaksi dengan Efisien – semua bisa dengan DOKU Payment Gateway

Proses bisnis layanan keuangan yang tak kalah penting adalah memastikan pelanggan, nasabah, pengguna layanan, dan mitra bisnis dapat membayar dengan mudah, cepat, dan aman sesuai kebutuhan industri yang teregulasi. Di sinilah DOKU hadir sebagai solusi payment gateway yang berfungsi memproses pembayaran secara real-time, menyediakan beragam metode pembayaran, serta mengotomatisasi konfirmasi transaksi tanpa proses manual. Sebagai payment gateway Indonesia pertama dan terlengkap secara lisensi, DOKU menyediakan 45+ metode pembayaran, mulai dari kartu, transfer bank/Virtual Account, QRIS, e-wallet, minimarket, paylater, direct debit, bank digital, dan metode lainnya yang memudahkan berbagai jenis pelanggan. DOKU telah dipercaya oleh lebih dari 300.000 merchant dari berbagai skala dan jenis bisnis layanan keuangan, dengan biaya yang hanya dikenakan untuk transaksi yang berhasil dan seluruh sistem diawasi langsung oleh Bank Indonesia.
✅Butuh solusi pembayaran fleksibel untuk online dan offline? Gunakan DOKU QRIS dengan dukungan QR dinamis dan statis, termasuk cross-border acceptance yang memungkinkan wisatawan dari Malaysia, Singapura, hingga Thailand membayar langsung menggunakan metode pembayaran dari negara mereka.
🌍 simak lebih lanjut bagaimana DOKU QRIS membantu bisnis Anda
Jika Anda sudah siap menggunakan DOKU, Anda bisa langsung:
🔹 Melihat harga metode pembayaran di halaman harga DOKU
🔹 Mendaftar mandiri melalui halaman Self-Registrasi
🔹 Menghubungi tim sales untuk konsultasi atau bantuan di halaman Bantuan Sales


